令和3年度 秋期 システム監査技術者試験 午前Ⅱ 問7
マネジメントシステム監査監査の種類・基準・監査人
財務報告に関連する業務についてクラウドサービスを委託している場合,日本公認会計士協会の監査・保証実務委員会保証業務実務指針3402“受託業務に係る内部統制の保証報告書に関する実務指針(2019年)”に基づいて作成される文書と作成者の適切な組合せはどれか。ここで,受託業務の一部については再委託が行われており,除外方式を採用しているものとする。
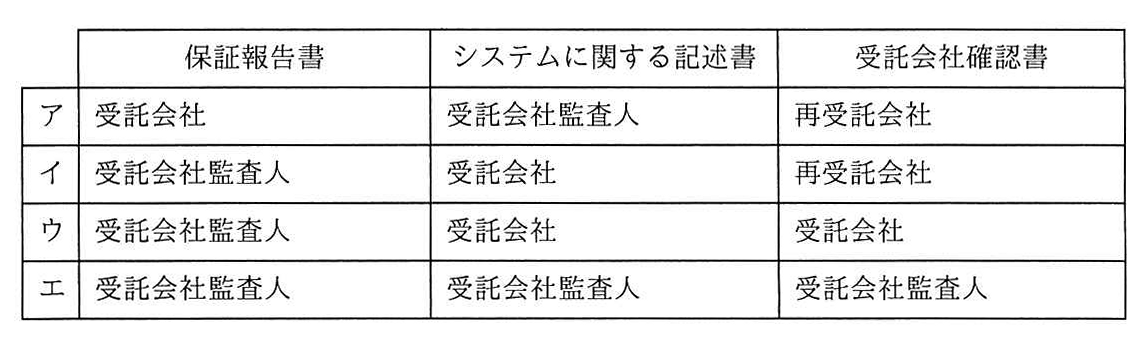
図の説明テキスト
保証報告書、システムに関する記述書、受託会社確認書と、それぞれの作成者の組合せの表。
解答・解説
正解: ウ. 保証報告書: 受託会社監査人,システムに関する記述書: 受託会社,受託会社確認書: 受託会社
日本公認会計士協会の監査・保証実務委員会保証業務実務指針3402「受託業務に係る内部統制の保証報告書に関する実務指針(2019年)」に基づき、各文書の作成者は以下の通り定められています。
- 保証報告書:委託会社の監査人が監査手続等に利用するために、受託会社監査人が作成します。受託会社のシステムに関する記述書や、内部統制のデザイン・運用状況の有効性に対する意見を表明した報告書です。
- システムに関する記述書:受託会社が提供するサービスの内容や、関連する内部統制の構築状況などについて、受託会社(の経営者)自身が作成・提示する文書です。
- 受託会社確認書:システムに関する記述書が適正に表示されていることや、内部統制が適切にデザイン・運用されていることなどについて、受託会社の経営者が確認し、受託会社監査人宛てに提出する文書です。受託業務の一部について再委託が行われており、除外方式(再受託会社の内部統制を保証報告書の対象から除外する方法)を採用している場合でも、自社が提供するサービスの範囲について責任を負うのは受託会社であるため、受託会社確認書は受託会社が作成します。
以上のことから、図表の各文書の作成者の正しい組み合わせは以下のようになります。
- 保証報告書:受託会社監査人
- システムに関する記述書:受託会社
- 受託会社確認書:受託会社
各選択肢の解説
- ア:保証報告書を受託会社が、システムに関する記述書を受託会社監査人が作成することになっている点が誤りです。また、受託会社確認書は再受託会社ではなく受託会社が作成します。
- イ:除外方式を採用している場合であっても、受託会社確認書の作成者は再受託会社ではなく受託会社となるため誤りです。
- ウ:正解です。
- エ:すべての文書を受託会社監査人が作成することになっているため誤りです。システムに関する記述書と受託会社確認書は、受託会社が作成します。