令和4年度 秋期 応用情報技術者試験 午前 問64
投資効果を正味現在価値法で評価するとき,最も投資効果が大きい(又は最も損失が小さい)シナリオはどれか。ここで,期間は3年間,割引率は5%とし,各シナリオのキャッシュフローは表のとおりとする。
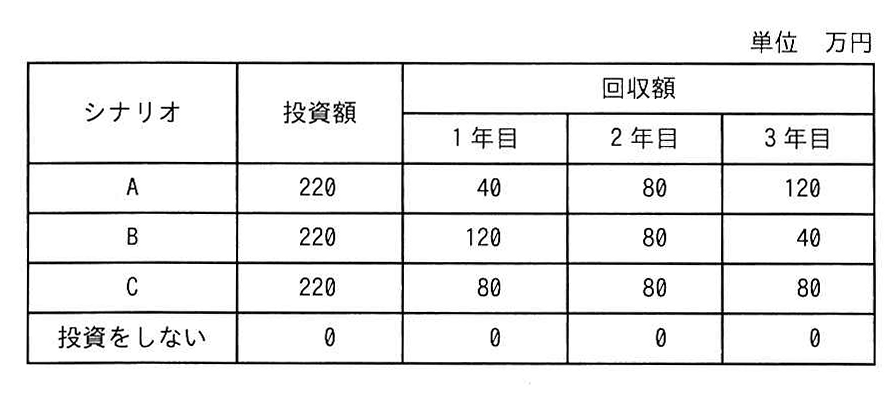
図の説明テキスト
単位 万円
| シナリオ | 投資額 | 回収額 1年目 | 回収額 2年目 | 回収額 3年目 |
|---|---|---|---|---|
| A | 220 | 40 | 80 | 120 |
| B | 220 | 120 | 80 | 40 |
| C | 220 | 80 | 80 | 80 |
| 投資をしない | 0 | 0 | 0 | 0 |
解答・解説
正解: イ. B
正味現在価値(NPV:Net Present Value)法は、将来得られるキャッシュフローを一定の割引率で現在の価値に換算(割引現在価値)し、そこから初期投資額を差し引いて投資効果を評価する手法です。 割引現在価値は以下の式で求められます。 この式から分かるように、分母にある (年数)が小さい(近い将来である)ほど、割引現在価値は大きくなります。 つまり、同じ金額を受け取る場合でも、早い時期に受け取るほど現在の価値は高くなるという特徴があります。 本問のシナリオにおいて、3年間のキャッシュフローの合計額が同等であると仮定した場合、早い時期(1年目など)に多くのキャッシュフローを得られるシナリオほど、正味現在価値は大きくなります。したがって、初期のキャッシュフローが大きいシナリオBが、最も投資効果が大きい(NPVが最大になる)と判断できます。
各選択肢の解説
- ア(A): 後半(3年目など)にキャッシュフローが大きくなるシナリオの場合、割引率による価値減少の影響(分母が大きくなる)を強く受けるため、現在価値は小さくなります。
- イ(B): 正解です。早い時期に大きなキャッシュフローを得られるため、割引による価値の目減りが少なく、正味現在価値が最も大きくなります。
- ウ(C): 毎年のキャッシュフローが一定のシナリオは、Bと比べると早い時期のキャッシュフローが少ないため、現在価値の合計はBより小さくなります。
- エ(投資をしない): キャッシュフローを生み出さないため、正の投資効果を得ることはできません。他のシナリオのNPVがすべてマイナスになるような例外的な場合を除き、最適な選択肢とはなりません。