令和4年度 ITパスポート試験 公開問題 問11
与信限度額が3,000万円に設定されている取引先の5月31日業務終了時までの全取引が表のとおりであるとき,その時点での取引先の与信の余力は何万円か。ここで,受注分も与信に含めるものとし,満期日前の手形回収は回収とはみなさないものとする。
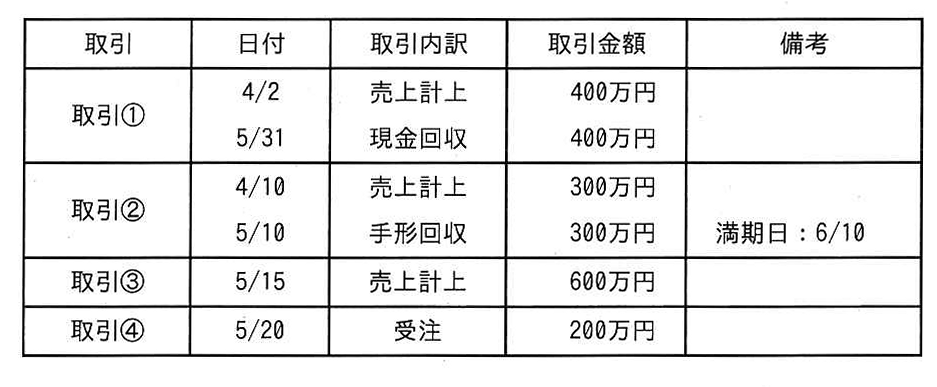
図の説明テキスト
| 取引 | 日付 | 取引内訳 | 取引金額 | 備考 |
|---|---|---|---|---|
| 取引① | 4/2 5/31 |
売上計上 現金回収 |
400万円 400万円 |
|
| 取引② | 4/10 5/10 |
売上計上 手形回収 |
300万円 300万円 |
満期日:6/10 |
| 取引③ | 5/15 | 売上計上 | 600万円 | |
| 取引④ | 5/20 | 受注 | 200万円 |
解答・解説
正解: イ. 1,900
与信の余力 は、設定された与信限度額から現在の与信残高を差し引いた金額になります。
問題文の条件と図表から、5月31日業務終了時における各取引の与信残高を計算します。
- 取引①: 4/2に 万円の売上を計上しましたが、5/31に現金で回収済みです。したがって与信残高は 万円 です。
- 取引②: 4/10に 万円の売上を計上しました。5/10に手形回収していますが、表の備考欄に「満期日:6/10」とあります。問題文の「満期日前の手形回収は回収とはみなさない」という条件により、5/31時点では未回収として扱われます。したがって与信残高は 万円 です。
- 取引③: 5/15に 万円の売上を計上し、まだ回収されていません。したがって与信残高は 万円 です。
- 取引④: 5/20に 万円を受注しました。問題文の「受注分も与信に含める」という条件により、これも与信残高に加えます。したがって与信残高は 万円 です。
これらの合計から、5月31日時点での全体の与信残高を求めます。
万円
次に、与信の余力を計算します。与信限度額は 万円 と設定されています。
万円
したがって、与信の余力は 万円 となり、イ が正解です。
各選択肢の解説
- ア: 与信の余力ではなく、5月31日時点での 与信残高の合計額(万円)となっているため誤りです。
- イ: 正解です。
- ウ: まだ満期日を迎えていない取引②を手形回収済みとして与信残高から除外(与信残高を 万円として計算)した金額(万円)となっているため誤りです。
- エ: 取引②を手形回収済みとして与信残高から除外し、さらに取引④の受注分も与信残高に含めずに計算した金額(万円)となっているため誤りです。